Dégât des eaux au plafond : que faire et comment être indemnisé ?
L’essentiel à retenir
- Déclarez tout dégât des eaux plafond à votre assurance dans les 5 jours ouvrés suivant la découverte.
- Locataire, propriétaire ou copropriété : la responsabilité varie selon l’origine exacte de la fuite.
- Photographiez les dommages immédiatement et conservez toutes vos factures d’entretien pour l’expertise.
- Ne lancez aucun travaux avant l’accord écrit de votre assureur, même si les dégâts semblent mineurs.
Un dégât des eaux au plafond doit être déclaré à votre assurance habitation dans les 5 jours ouvrés suivant sa découverte. Que la cause soit une fuite du voisin du dessus, un joint défectueux ou une infiltration par la toiture, la procédure est la même : stopper les dommages, trouver l’origine, déclarer le sinistre et attendre l’expertise. Voici tout ce qu’il faut savoir pour ne pas perdre de temps ni d’argent.
Quels sont les différents types de dégâts des eaux au plafond ?
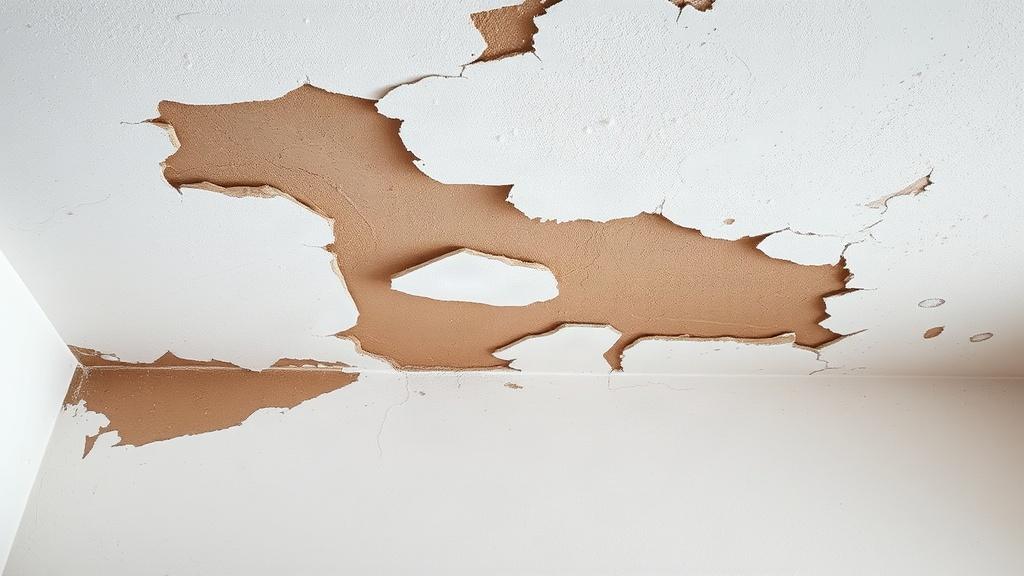
Une tache d’humidité, une peinture qui se boursoufle, du plâtre qui s’effrite… Les signes d’un dégât des eaux plafond sont faciles à reconnaître, mais leur origine varie beaucoup. Identifier la source reste la première démarche avant tout contact avec votre assurance habitation.
On distingue principalement les fuites provenant du logement situé au-dessus (robinet mal fermé, machine à laver défaillante, baignoire qui déborde), les infiltrations par la toiture ou la terrasse, et les ruptures de canalisation encastrée. Dans une maison, les infiltrations après des travaux de rénovation sont fréquentes. Dans un appartement, la cause vient souvent du voisin du dessus.
Chaque type de sinistre implique une responsabilité différente et un contrat d’assurance distinct. Savoir d’où vient la fuite vous permet de chercher le bon interlocuteur dès le départ et d’accélérer le traitement de votre dossier au moment de la déclaration.
Locataire, propriétaire ou copropriété : qui paie les réparations ?
La responsabilité dépend de l’origine du sinistre. En règle générale, chacun déclare à sa propre assurance habitation, et les compagnies règlent ensuite entre elles via la convention IRSI, en vigueur depuis 2018.
Le locataire est responsable des dégâts liés à un défaut d’entretien courant : un joint de douche usé, un robinet qui fuit depuis trop longtemps. Le propriétaire prend en charge ce qui relève de la vétusté ou des éléments structurels. En copropriété, si la fuite vient des parties communes (toiture, colonne montante), le syndic intervient via son assurance collective.
Un point à ne pas négliger : si le sinistre provient d’un joint défectueux dans votre logement, votre assureur peut refuser la prise en charge si vous n’avez pas entretenu vos équipements. Gardez précieusement toutes vos factures d’entretien et de travaux : vous serez bien mieux protégé face à un refus d’indemnisation.
Comment gérer un dégât des eaux au plafond, étape par étape ?
Face à une infiltration ou une fuite au plafond, chaque heure compte. Suivre ces étapes dans l’ordre vous permet de limiter les dommages et de maximiser vos chances d’être indemnisé par votre assurance habitation.
- Identifier la source : cherchez d’où vient l’eau (logement du dessus, toiture, canalisation encastrée). Prenez des photos avant de toucher quoi que ce soit, elles seront indispensables pour votre déclaration de sinistre.
- Sécuriser et limiter les dégâts : coupez l’eau si la fuite est active, protégez vos meubles et vos appareils électriques, placez des récipients. Si la cause est un robinet défaillant, remplacer ce robinet peut stopper les dommages avant l’arrivée de l’expert.
- Prévenir les voisins et le syndic : en copropriété, informez immédiatement le voisin concerné et votre gestionnaire d’immeuble. Remplissez un constat amiable dégât des eaux signé par les deux parties, ce document simplifie le traitement du sinistre.
- Déclarer le sinistre : vous avez 5 jours ouvrés à partir de la découverte du dégât des eaux pour contacter votre assurance habitation. Par courrier recommandé ou depuis votre espace client en ligne, précisez la date, la cause supposée et l’étendue visible des dommages au plafond.
- Préparer l’expertise : rassemblez à ce moment vos factures d’achat, vos devis de travaux et les photos prises lors de la découverte. Vous serez mieux armé pour obtenir une indemnisation à la hauteur des dégâts réels.
Ne lancez aucun travaux de réparation avant d’avoir obtenu l’accord écrit de votre assureur. Des réparations prématurées compliquent l’évaluation de l’expert et peuvent réduire votre indemnisation finale.
Les moisissures sont-elles couvertes par l’assurance habitation ?
La réponse dépend de la cause. Si les moisissures résultent directement d’un dégât des eaux déclaré et pris en charge, elles entrent dans l’indemnisation. L’assureur couvre alors le traitement et la remise en état du plafond, voire de la pièce entière si les dommages sont étendus.
En revanche, si les moisissures viennent d’un défaut de ventilation chronique ou d’un manque d’entretien, votre contrat d’assurance habitation ne couvrira probablement pas les réparations. La frontière est parfois floue, et c’est exactement là que l’expert joue un rôle central dans l’évaluation du sinistre.
Quel est le rôle de l’expert en cas de dégât des eaux ?
L’expert mandaté par votre assurance vient évaluer les dommages, déterminer l’origine du sinistre et chiffrer le coût des réparations nécessaires. Sa visite est décisive pour le montant final de votre indemnisation. Soyez présent lors de cette visite et préparez tous vos documents : factures, photos, devis de travaux.
Si vous jugez ses conclusions insuffisantes, vous avez le droit de demander une contre-expertise. Faites établir votre propre devis par un artisan avant de voir l’expert pour disposer d’un point de comparaison solide. Aucun chantier ne doit démarrer sans l’accord écrit de l’assureur, même si les dégâts sont bien visibles.
Comment prévenir les infiltrations d’eau au plafond ?
La prévention reste le meilleur bouclier contre un sinistre coûteux. Dans une maison, vérifiez l’état de votre toiture après chaque tempête et faites inspecter les points de jonction avec la terrasse ou les fenêtres de toit. Un entretien régulier coûte bien moins cher qu’une rénovation complète du plafond.
Dans un appartement, contrôlez les joints de vos équipements sanitaires au moins une fois par an. Si vous engagez des travaux de rénovation en salle de bains ou en cuisine, conservez les factures des artisans : en cas de besoin, ces documents prouvent que vous avez rempli vos obligations d’entretien. Une bonne ventilation limite aussi l’humidité résiduelle, source de moisissures à long terme au plafond.
Questions fréquentes
Qui appeler en cas d’infiltration d’eau au plafond ?
Commencez par prévenir votre voisin du dessus ou votre syndic de copropriété pour localiser la source. Contactez ensuite votre assurance habitation pour déclarer le sinistre dans les 5 jours ouvrés. Si la fuite est active et urgente, un plombier d’urgence peut intervenir : les frais sont souvent couverts par votre contrat, vérifiez vos garanties avant d’appeler.
Comment réparer un plafond après dégât des eaux ?
Les réparations se font en plusieurs temps : séchage complet du plafond d’abord (comptez plusieurs semaines selon l’étendue des dommages), traitement anti-moisissures si nécessaire, puis remise en état avec enduit et peinture. Ne recouvrez jamais un plafond encore humide, l’humidité résiduelle ferait repartir les moisissures. Attendez le feu vert de l’expert avant de démarrer les travaux de rénovation.
Quel dégât des eaux est pris en charge par l’assurance ?
Votre assurance habitation couvre les dégâts résultant d’une fuite accidentelle : rupture de canalisation, débordement d’une installation sanitaire, infiltration par la toiture ou les joints. Les dégâts liés à la vétusté ou à un manque d’entretien répété sont généralement exclus. Lisez attentivement votre contrat pour connaître vos garanties exactes et les franchises applicables.
Quelles sont les causes d’une fuite d’eau au plafond ?
Les causes les plus fréquentes : une fuite chez le voisin du dessus (machine à laver, baignoire, robinet), un joint de salle de bains défaillant, une canalisation encastrée qui se rompt, ou une infiltration par la toiture. Dans un immeuble ancien, les canalisations communes vieillissantes sont souvent en cause. Un diagnostic précoce permet de limiter l’ampleur des dommages au plafond et d’accélérer votre prise en charge.